和泉市で住宅ローンを選ぶなら?固定・変動金利の違いと返済計画の考え方
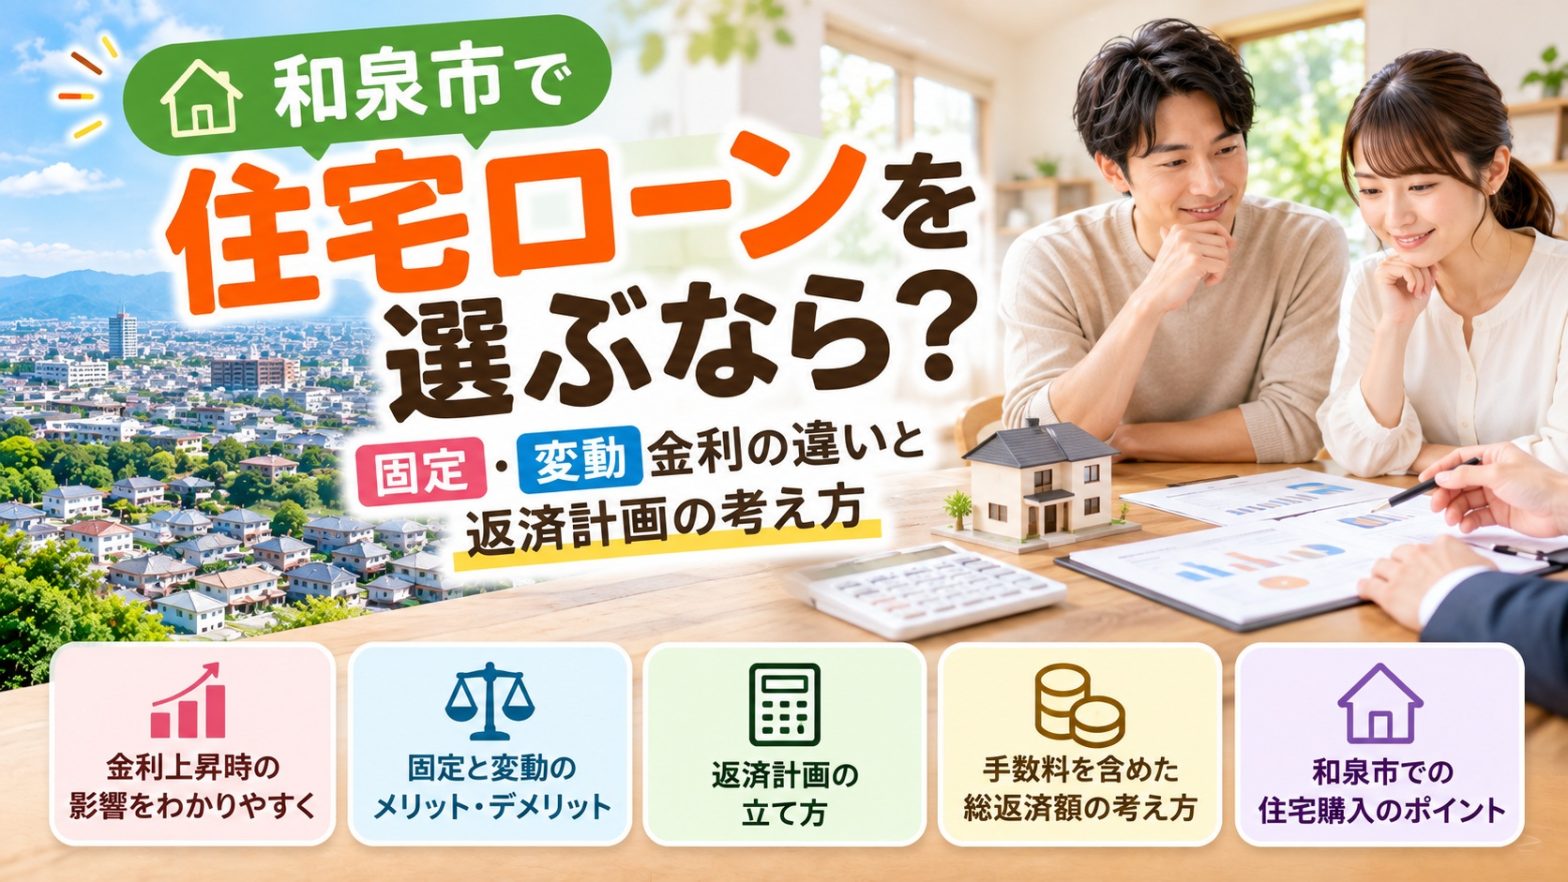
和泉市でマイホームを検討している方の中には、「変動金利と固定金利はどちらがいい?」「金利が上がったら住宅ローンの返済はどうなる?」と不安を感じている方も多いのではないでしょうか。
住宅ローンは長期間にわたって返済するため、現在の金利の低さだけで選ぶのではなく、将来の家計まで考えて決めることが大切です。
特に重要なのは、「どの金利が一番得か」を当てることではなく、金利や生活環境が変化しても無理なく返済を続けられるかという視点です。
今回は、和泉市で住宅購入を検討している方に向けて、固定金利と変動金利の違いや、住宅ローンを比較するときに確認したいポイントを分かりやすく解説します。
住宅ローンは「今の金利」だけで選ばない
住宅ローンを比較するとき、最初に目につきやすいのが金利です。
当然、金利は毎月の返済額や総返済額に関係する重要な条件ですが、住宅ローン選びでは金利だけを比較すればよいわけではありません。
例えば、借入額、返済期間、金利タイプ、事務手数料、保証料、団体信用生命保険の保障内容、繰上返済の条件などによって、実際の負担は変わります。
そのため、住宅ローンを比較するときは「金利が何%か」だけではなく、「この条件で毎月いくら支払い、どのようなリスクがあるのか」まで確認することが大切です。
変動金利とは?メリットと注意点
変動金利は、借入期間中に適用される金利が見直される可能性がある住宅ローンです。
固定金利と比べて借入時の金利が低く設定されている商品もありますが、将来の金利水準によっては返済負担が増える可能性があります。
そのため、「今の返済額なら払える」という判断だけではなく、金利が上昇した場合でも家計に余裕があるかを確認しておくことが重要です。
特に、教育費が増える時期や車の買い替え、住宅の修繕など、大きな支出が重なる可能性がある家庭では、将来の支出も含めて考えておきましょう。
固定金利とは?メリットと注意点
固定金利には、借入期間中の金利が固定されるタイプや、一定期間のみ金利を固定するタイプがあります。
金利が固定されている期間は返済計画を立てやすく、将来の金利変動によって返済負担が変わる不安を抑えやすいことが特徴です。
一方で、借入時点では変動金利より金利が高く設定されている場合があります。
また、固定期間選択型の場合は、固定期間が終了した後の金利や返済条件についても事前に確認しておく必要があります。
「固定だから安心」と一括りにするのではなく、何年間固定されるのか、その後どうなるのかまで確認しましょう。
固定と変動、どちらを選べばいい?
固定金利と変動金利のどちらが有利になるかは、将来の金利動向によって変わるため、契約時点で結果を確定することはできません。
そこで住宅ローン選びでは、「どちらが得か」ではなく、自分たちの家計がどの程度の変化に対応できるかを考えてみましょう。
返済額の変化をできるだけ避けたい場合
毎月の住居費をできるだけ一定にしたい場合は、固定金利を含めて比較する意味があります。
特に、今後教育費などの支出増加が予想され、住宅ローンの返済額が増えると家計への影響が大きい場合は、返済額の見通しを立てやすいことがメリットになります。
金利上昇にも対応できる余裕がある場合
収入や貯蓄に余裕があり、将来的に返済負担が増えても対応できる家庭であれば、変動金利も選択肢になります。
ただし、「現在の金利が低いから」という理由だけで借入可能額いっぱいまで借りるのではなく、金利上昇時の返済額も想定しておくことが重要です。
「借りられる金額」と「返せる金額」は違う
住宅ローンの事前審査で希望する金額を借りられることが分かっても、その金額が必ずしも家計にとって適切とは限りません。
住宅購入後には、住宅ローン以外にも固定資産税、火災保険、建物の修繕、設備の交換などの費用が発生します。
戸建住宅なら外壁や屋根、給湯器などのメンテナンスも必要になりますし、マンションなら住宅ローンとは別に管理費や修繕積立金などを確認する必要があります。
そのため、住宅ローンは「銀行からいくら借りられるか」ではなく、「購入後も無理なく返し続けられる金額はいくらか」を基準に考えましょう。
住宅ローンは手数料や団信まで比較する
金融機関を比較するときは、表示されている金利だけで判断しないこともポイントです。
住宅ローンによって、事務手数料や保証料の仕組み、団体信用生命保険の保障内容、繰上返済の条件などが異なります。
金利が低く見える住宅ローンでも、諸費用まで含めて比較すると条件の見え方が変わることがあります。
比較するときは、少なくとも次の項目を同じ条件で並べてみましょう。
- 借入金額
- 返済期間
- 金利タイプと適用金利
- 毎月の返済額
- 事務手数料・保証料
- 団体信用生命保険の保障内容
- 繰上返済の条件
同じ借入金額・返済期間で比較すると、それぞれの住宅ローンの違いが分かりやすくなります。
事前審査は物件探しと並行して進める
住宅購入を具体的に検討し始めたら、物件探しと並行して住宅ローンの事前審査を進めておく方法があります。
事前審査を行うことで、自分たちが検討できる借入額の目安を把握しやすくなり、物件価格の条件も整理しやすくなります。
ただし、事前審査を通過したからといって、その条件で必ず融資を受けられるとは限りません。実際の融資では本審査があり、購入する物件なども含めて確認されます。
また、適用される金利や条件については、金融機関や商品、借入時期などによって異なるため、契約前に最新情報を確認しましょう。
和泉市で家を買うなら住宅ローンだけで予算を決めない
和泉市で住宅を購入するときは、住宅ローンの返済額だけでなく、家を購入して実際に住み始めるまでの総額を確認することも大切です。
中古住宅であれば、購入後にリフォームが必要になることがあります。新築住宅でも、物件によっては外構工事や追加設備などを検討することがあります。
例えば物件価格だけを基準に住宅ローンを組み、購入後にまとまったリフォーム費用や外構費用が必要になると、予定していた資金計画が変わってしまいます。
そのため、「物件価格+購入諸費用+必要なリフォーム・外構+購入後の住居費」まで含めて予算を考えることがポイントです。
金利が上がった場合の返済額も確認しておく
変動金利を検討する場合は、現在の金利だけで返済シミュレーションを終わらせず、金利が上昇した場合も試算してみましょう。
重要なのは、「将来この金利になる」と予想することではありません。
条件を変えた複数のシミュレーションを行い、返済負担が増えた場合に家計がどこまで対応できるかを確認することです。
住宅ローンは長期間の契約になるからこそ、現在の最も有利な条件を探すだけでなく、条件が変わったときにも返済を続けられる計画を考えておきましょう。
まとめ|「一番低い金利」より「無理なく返せる住宅ローン」を
和泉市で住宅ローンを選ぶとき、固定金利と変動金利のどちらが正解かは、すべての家庭で同じではありません。
収入や貯蓄、子どもの教育費、今後の働き方、購入する住宅の価格などによって、適した返済計画は変わります。
大切なのは、金利の将来を当てようとすることではなく、「金利や生活環境が変わっても無理なく返済を続けられるか」を考えることです。
GREEN ECO不動産では、物件探しだけでなく、購入後に必要となるリフォームや外構なども含めて、住まいにかかる総額を考えながらご相談いただけます。
和泉市で住宅購入をご検討中の方は、物件価格だけでなく、住宅ローンや購入後に必要となる費用まで整理しながら、自分たちに合った資金計画を考えていきましょう。
是非お気軽にご相談ください。
 LINE相談無料